Cuando la SUNAT inicia un proceso de fiscalización, es común que notifique una esquela de requerimiento solicitando información al contribuyente.
Sin embargo, muchos contribuyentes cometen un error crítico:
No diferencian entre EXHIBIR y PROPORCIONAR información, lo que puede generar multas importantes bajo el artículo 177° del Código Tributario.
En esta nota te explicamos qué significa cada obligación, cuánto es la multa y cómo aplicar la gradualidad para reducirla.
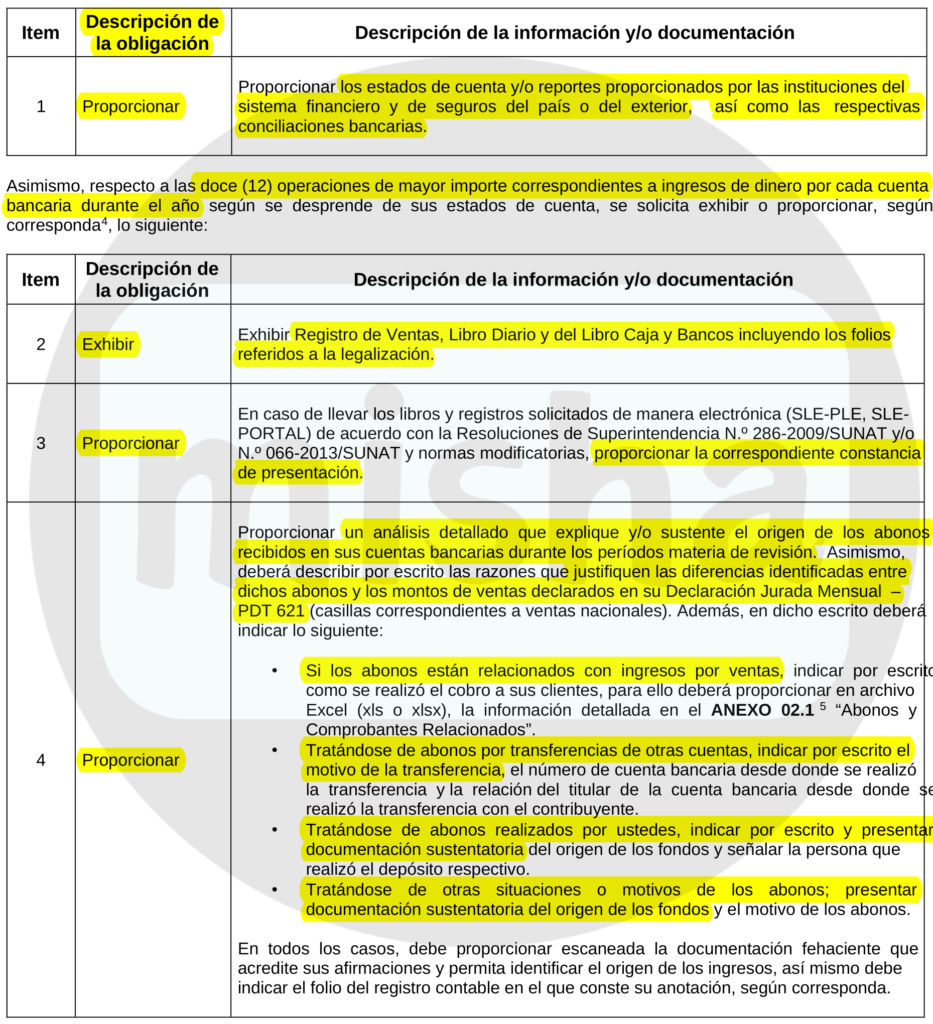
1. ¿Qué significa EXHIBIR información?
EXHIBIR implica mostrar los documentos a SUNAT para su revisión.
Ejemplos:
- Libros contables (Registro de Compras, Ventas)
- Contratos
- Comprobantes de pago
- Documentación sustentatoria
No siempre implica entregar copia, sino tenerlos disponibles y accesibles.
2. ¿Qué significa PROPORCIONAR información?
PROPORCIONAR implica ENTREGAR la información solicitada.
Puede ser:
- Archivos PDF
- Excel
- Documentos físicos
- Información digital vía buzón SOL
Aquí sí debes cumplir con:
- Forma
- Plazo
- Condiciones establecidas por SUNAT
3. Infracciones del artículo 177° del Código Tributario
Numeral 1: No EXHIBIR información
Se configura cuando:
- El contribuyente tiene los documentos
- Está obligado a tenerlos
- Pero no los muestra dentro del plazo
Multa:
- 0.6% de los Ingresos Netos
- Con límites:
- Mínimo: 10% UIT
- Máximo: 25 UIT
Es una infracción más grave.
Numeral 5: No PROPORCIONAR información
Se configura cuando:
- No entregas la información
- O la entregas incompleta
- O no respetas forma, plazo o condiciones
Multa:
- 0.3% de los Ingresos Netos
- Con los mismos límites (mínimo y máximo)
Es una infracción menos grave que la anterior.
4. ¿SUNAT puede aplicar ambas multas?
SÍ
Ejemplo real:
- No exhibes libros → multa numeral 1
- No envías contratos → multa numeral 5
Resultado: 2 multas acumuladas.
5. Gradualidad: cómo reducir la multa
Aquí está la clave para pagar menos
Numeral 1 (No exhibir)
- No tiene subsanación voluntaria
- Subsanación inducida:
- 50% de rebaja (sin pago)
- 80% de rebaja (con pago)
Debes exhibir dentro del plazo otorgado por SUNAT.
Numeral 5 (No proporcionar)
Subsanación voluntaria (antes de notificación)
- 80% de rebaja (sin pago)
- 90% de rebaja (con pago)
Subsanación inducida
- 50% de rebaja (sin pago)
- 70% de rebaja (con pago)
Es más flexible que el numeral 1.
6. Errores comunes que generan multas
- Pensar que exhibir = enviar archivos
- No leer correctamente la esquela
- Enviar información incompleta
- No respetar formatos (Excel, SIRE, etc.)
- Responder fuera de plazo
7. Recomendación clave
Ante una esquela de SUNAT:
Separa en dos listas:
- Lo que debes EXHIBIR
- Lo que debes PROPORCIONAR
Prepara:
- Carpeta de revisión (exhibición)
- Carpeta de entrega (proporcionar)
Si tienes dudas:
Responde solicitando precisión (evita contingencias)
Conclusión
Las infracciones por no exhibir o no proporcionar información pueden generar multas significativas, pero:
- No son iguales
- Tienen tratamientos distintos
- Y pueden acumularse
Sin embargo, aplicando correctamente la gradualidad, es posible reducir considerablemente el impacto económico.
Amplía la comparación con los ejemplos de exhibición de documentos y entrega de información durante una fiscalización.