¿Qué sucede cuando SUNAT deniega una solicitud de devolución, pero señala que el contribuyente puede presentar una nueva solicitud?
Esta pregunta, me hacer recordar el año 2022, cundo solicite una devolución y SUNAT me deniega y me indica, puedes presentar otra solicitud si desea.
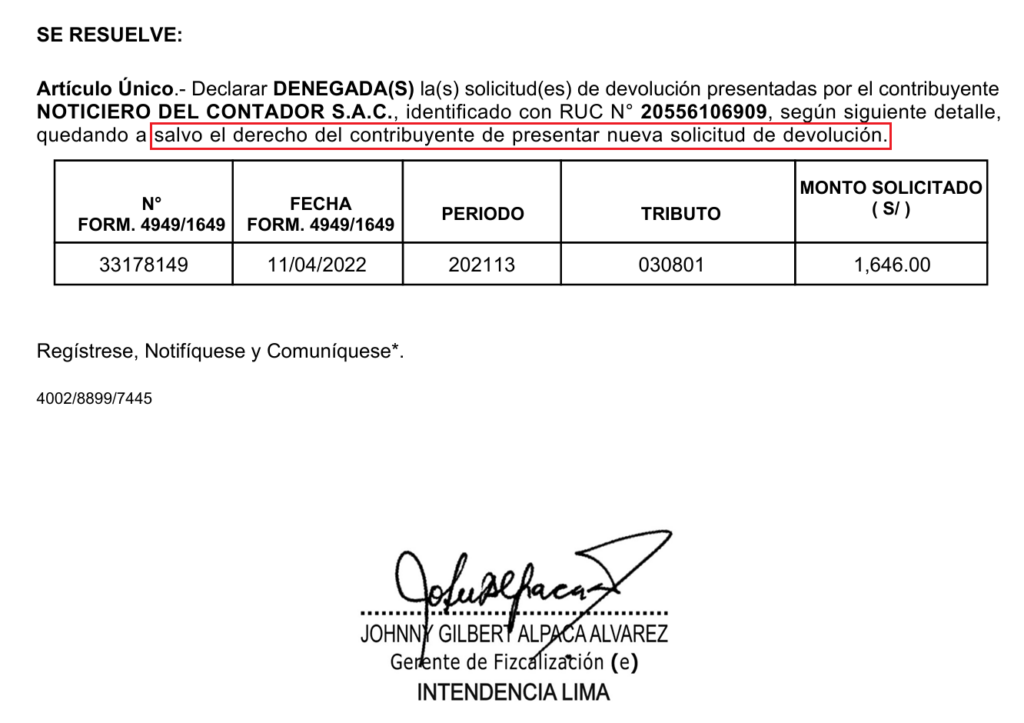
El problema aparece cuando el contribuyente sigue esa indicación (Miguel fue uno de ellos), presenta nuevamente su pedido y posteriormente descubre que la Administración considera firme la primera denegatoria porque no fue impugnada.
La controversia no se limita a demostrar que existe un crédito tributario. También involucra el derecho de defensa, la seguridad jurídica y las consecuencias de confiar en una indicación expresa de la propia Administración Tributaria.
1. ¿Cómo se origina el problema?
El supuesto descrito puede explicarse mediante la siguiente secuencia:
- Primera solicitud de devolución. El contribuyente solicita a SUNAT la devolución de un crédito tributario.
- Denegatoria por falta de documentación. SUNAT rechaza el pedido porque el contribuyente no presentó determinados documentos solicitados.
- Indicación de SUNAT. En la resolución se deja a salvo el derecho del contribuyente a presentar otra solicitud.
- Nueva solicitud. El contribuyente reúne la documentación y presenta nuevamente su pedido, sin haber reclamado la primera resolución.
- Nuevo rechazo. SUNAT considera que la denegatoria anterior quedó firme y utiliza ese argumento para rechazar el crédito solicitado.
La cuestión central es que una nueva solicitud no equivale jurídicamente a un recurso de reclamación. Son procedimientos diferentes y pueden producir efectos distintos.
2. ¿Qué establece el Código Tributario?
El artículo 163 del Código Tributario regula la impugnación de las resoluciones que resuelven solicitudes no contenciosas vinculadas con la determinación de la obligación tributaria.
Por su parte, el artículo 137 establece, como regla general, un plazo de 20 días hábiles, computados desde el día hábil siguiente a la notificación, para reclamar contra una resolución que resuelve una solicitud de devolución.
Por ello, si SUNAT deniega una devolución, es importante evaluar oportunamente la reclamación, incluso cuando la resolución mencione la posibilidad de presentar un nuevo pedido.
Sin embargo, existe una distinción jurídica fundamental: que una resolución haya quedado consentida no significa necesariamente, en todos los supuestos, que el crédito tributario material se haya extinguido. Deben examinarse el alcance de la primera denegatoria, la identidad entre ambas solicitudes, la prescripción y los fundamentos concretos de SUNAT.
3. ¿Qué importancia tiene la RTF N.° 03037-2-2024?
Según la RTF N.º 03037-2-2024, esta resolución es utilizada por el Tribunal Fiscal como sustento para considerar los efectos de una denegatoria anterior que no fue impugnada.
El aspecto controvertido es que, en los casos relatados, SUNAT habría señalado expresamente que el contribuyente conservaba el derecho a formular otra solicitud.
Aquí aparecen dos interpretaciones:
- Posición atribuida a SUNAT y al Tribunal Fiscal: la falta de impugnación de la primera denegatoria impide reabrir mediante una nueva solicitud lo que ya fue decidido.
- Posición que podría sostener el contribuyente: cuando SUNAT expresamente permite presentar otra solicitud, esa indicación debe ser considerada al evaluar su actuación posterior, especialmente si la primera denegatoria obedeció a documentación insuficiente y no a la inexistencia del crédito.
Este segundo argumento puede relacionarse con los principios de buena fe, confianza legítima y predictibilidad administrativa.
4. ¿Qué deben hacer los contadores ante una devolución denegada?
La recomendación práctica es no interpretar automáticamente la expresión «se deja a salvo el derecho de presentar otra solicitud» como una garantía de que el crédito será nuevamente evaluado sin obstáculos.
| Situación | Acción recomendada |
| SUNAT solicita documentación | Presentarla dentro del plazo del requerimiento |
| SUNAT deniega la devolución | Revisar los fundamentos y evaluar una reclamación |
| SUNAT permite presentar otro pedido | No asumir que sustituye la impugnación |
| Han transcurrido los 20 días hábiles | Evaluar la viabilidad de una reclamación posterior y la prescripción |
| SUNAT rechaza una segunda solicitud | Examinar si existe identidad de pretensión y si la primera resolución decidió el fondo |
La propia SUNAT reconoce que las resoluciones que resuelven solicitudes de devolución son reclamables y que, ante una denegatoria ficta, el contribuyente también puede activar el procedimiento contencioso tributario.
5. Conclusión
El principal aprendizaje del caso es que tener derecho a un crédito tributario y conservar las vías procesales para recuperarlo son cuestiones distintas.
Una empresa puede contar con documentación que sustente su devolución y, aun así, enfrentar dificultades para recuperar el importe si no impugna oportunamente una resolución denegatoria.
La indicación de SUNAT de que puede presentarse otra solicitud merece un análisis jurídico particular, pero no debe considerarse, por sí sola, una sustitución del recurso de reclamación.
Por ello, ante una devolución denegada, lo recomendable es evaluar simultáneamente la documentación que sustenta el crédito, los motivos del rechazo y los mecanismos de impugnación disponibles.