Una de las herramientas más eficientes para mejorar la liquidez de una empresa es la compensación tributaria.
Muchas empresas mantienen créditos importantes frente a SUNAT mientras, al mismo tiempo, continúan pagando nuevas obligaciones tributarias con recursos propios.
Desde un punto de vista financiero, esta situación no siempre resulta eficiente.
Si el contribuyente posee un crédito reconocido por la Administración Tributaria y simultáneamente mantiene una deuda tributaria exigible, la legislación contempla mecanismos que permiten extinguir ambas obligaciones mediante la compensación.
Sin embargo, no todos los créditos pueden utilizarse automáticamente ni todas las deudas pueden compensarse de la misma forma.
Por ello resulta indispensable conocer cuándo procede la compensación, cuáles son sus requisitos y qué criterios jurisprudenciales respaldan su aplicación.
¿Qué es la compensación tributaria?
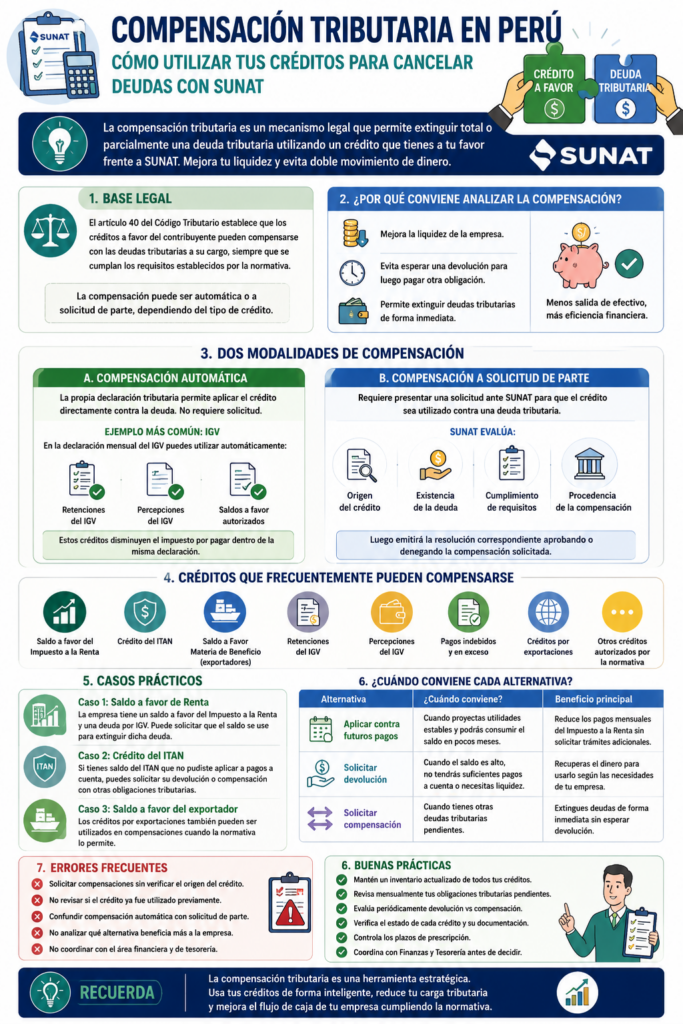
La compensación tributaria es un mecanismo mediante el cual un crédito del contribuyente se utiliza para extinguir total o parcialmente una deuda tributaria.
En lugar de solicitar la devolución del dinero y posteriormente utilizarlo para cancelar un impuesto, ambos importes se enfrentan directamente.
El resultado es una reducción inmediata de la obligación tributaria.
Desde la perspectiva financiera representa una importante herramienta para administrar el flujo de caja.
¿Qué dice el Código Tributario?
El artículo 40 del Código Tributario regula la compensación automática, de oficio y a solicitud de parte. La modalidad automática requiere habilitación legal expresa; el crédito y la deuda deben cumplir las condiciones previstas en esa norma.
En términos generales, permite que determinados créditos puedan utilizarse para extinguir deudas tributarias administradas por la misma entidad, siempre que se cumplan las condiciones previstas por la normativa.
No obstante, la forma en que se realiza la compensación dependerá del tipo de crédito involucrado. Para identificar su origen, revisa las diferencias entre pago indebido y pago en exceso y el tratamiento del saldo a favor del Impuesto a la Renta.
Modalidades de compensación tributaria
1. Compensación automática
Es la forma más sencilla.
La propia declaración tributaria permite aplicar el crédito directamente contra la deuda.
No requiere presentar una solicitud independiente.
El mejor ejemplo lo encontramos en el IGV.
Cuando la empresa presenta su declaración mensual puede utilizar:
- Retenciones del IGV.
- Percepciones del IGV.
- Saldos autorizados por la propia declaración.
Estos créditos disminuyen automáticamente el impuesto por pagar.
La compensación ocurre dentro del propio proceso de determinación.
2. Compensación a solicitud de parte
En otros casos la empresa debe solicitar expresamente que el crédito sea utilizado para cancelar una obligación tributaria.
SUNAT evaluará:
- El origen del crédito.
- La existencia de la deuda.
- El cumplimiento de los requisitos.
- La procedencia de la compensación.
Solo después emitirá el pronunciamiento correspondiente.
Compensación de oficio
La Administración también puede efectuar una compensación de oficio en los supuestos del artículo 40. Esta modalidad debe distinguirse de la solicitud presentada por el contribuyente y de la aplicación automática autorizada por ley.
¿Por qué conviene analizar la compensación antes que la devolución?
Muchas empresas piensan inmediatamente en solicitar una devolución.
Sin embargo, ello implica:
- Esperar el procedimiento administrativo.
- Obtener el dinero.
- Utilizar nuevamente esos recursos para pagar impuestos.
La compensación elimina ese doble movimiento.
Si la empresa ya tiene una deuda pendiente, puede resultar mucho más eficiente extinguirla directamente utilizando el crédito existente.
Esto reduce la salida de efectivo y mejora la liquidez.
Créditos que frecuentemente pueden intervenir en una compensación
Durante el curso se analizan diversos créditos tributarios que pueden formar parte de procedimientos de compensación.
Entre ellos destacan:
- Saldo a favor del Impuesto a la Renta.
- Crédito del ITAN.
- Saldo a Favor Materia de Beneficio.
- Retenciones del IGV.
- Percepciones del IGV.
- Pagos indebidos.
- Pagos en exceso.
- Créditos vinculados con exportaciones.
- Otros créditos reconocidos por la legislación.
Cada uno posee reglas particulares que deben revisarse antes de iniciar el procedimiento.
Caso práctico 1: saldo a favor del Impuesto a la Renta
Supongamos que una empresa determina un importante saldo a favor del Impuesto a la Renta.
Al mismo tiempo mantiene una deuda mensual por IGV.
Una alternativa consiste en solicitar la devolución.
Otra posibilidad consiste en solicitar que dicho saldo sea utilizado para extinguir la deuda del IGV.
Desde el punto de vista financiero, la segunda alternativa puede representar un importante ahorro de liquidez.
Caso práctico 2: el crédito del ITAN
Uno de los temas más interesantes desarrollados en el curso es la utilización del crédito generado por el Impuesto Temporal a los Activos Netos (ITAN).
Si la empresa mantiene un saldo del ITAN que no ha podido consumir mediante los pagos a cuenta del Impuesto a la Renta, puede evaluar:
- Solicitar la devolución.
- Solicitar la compensación.
Incluso se comentan criterios jurisprudenciales que respaldan determinadas compensaciones relacionadas con este impuesto.
Esto demuestra que el análisis no debe limitarse únicamente a la devolución.
Caso práctico 3: saldo a favor del exportador
Las empresas exportadoras suelen acumular importantes créditos vinculados con el IGV.
Estos créditos también pueden formar parte de procedimientos de compensación cuando la legislación lo permita.
La decisión dependerá de la situación financiera y del volumen de obligaciones tributarias pendientes.
¿Siempre conviene compensar?
No necesariamente.
Todo dependerá de la situación particular de la empresa.
Puede ser recomendable cuando:
- Existen deudas tributarias próximas a vencer.
- La empresa necesita preservar liquidez.
- El procedimiento resulta más rápido que esperar una devolución.
- Se proyectan nuevas obligaciones tributarias.
En cambio, cuando no existen deudas o el crédito será utilizado inmediatamente mediante aplicación automática, la estrategia puede ser distinta.
La compensación también forma parte de la gestión financiera
Uno de los mensajes más importantes del curso es que la gestión de los créditos tributarios no corresponde únicamente al área contable.
También involucra directamente a:
- Finanzas.
- Tesorería.
- Gerencia.
El objetivo consiste en determinar cuál alternativa genera un mayor beneficio económico para la empresa.
Por ejemplo:
Una empresa puede tener simultáneamente:
- Saldo a favor del Impuesto a la Renta.
- Crédito del ITAN.
- Retenciones pendientes.
- Percepciones acumuladas.
- Fondos de detracciones.
- Deudas de IGV.
- Pagos a cuenta del Impuesto a la Renta.
La decisión correcta dependerá de la combinación de todos esos factores.
Documentación que debe conservarse
Antes de solicitar una compensación resulta recomendable mantener organizado el expediente correspondiente.
Entre otros documentos:
- Declaraciones juradas.
- Constancias de pago.
- Papeles de trabajo.
- Libros electrónicos.
- Conciliaciones tributarias.
- Sustento del cálculo del crédito.
- Resoluciones anteriores.
- Solicitudes presentadas.
Mientras mayor sea la trazabilidad del crédito, menor será el riesgo de observaciones.
Errores frecuentes
Solicitar compensaciones sin verificar el origen del crédito
No basta con tener un saldo.
Debe conocerse exactamente cómo se generó.
No revisar si el crédito ya fue utilizado
Un crédito aplicado anteriormente no puede volver a utilizarse.
Confundir compensación automática con compensación a solicitud de parte
Ambos procedimientos tienen requisitos distintos.
No analizar qué alternativa beneficia más a la empresa
En algunos casos convendrá devolución. En otros será preferible la compensación.
No coordinar con el área financiera
Una decisión tributaria puede afectar directamente la liquidez de la empresa.
Buenas prácticas
Para administrar correctamente las compensaciones tributarias se recomienda:
- Mantener un inventario actualizado de todos los créditos.
- Revisar mensualmente las obligaciones tributarias pendientes.
- Evaluar periódicamente devolución versus compensación.
- Verificar el estado de cada crédito.
- Controlar la prescripción.
- Documentar todas las decisiones adoptadas.
- Coordinar permanentemente con tesorería y finanzas.
Conclusión
La compensación tributaria constituye una herramienta estratégica para administrar correctamente los recursos de la empresa.
No solo permite extinguir obligaciones tributarias utilizando créditos existentes, sino que además contribuye a optimizar el flujo de caja y reducir la necesidad de nuevos desembolsos.
Sin embargo, su correcta utilización exige conocer las diferencias entre compensación automática y compensación a solicitud de parte, identificar adecuadamente el origen del crédito y revisar cuidadosamente los requisitos establecidos por la normativa.
Una adecuada planificación tributaria permitirá que los créditos acumulados se conviertan en un verdadero instrumento de gestión financiera y no simplemente en saldos inmovilizados.
Preguntas frecuentes
¿Qué es la compensación tributaria?
Es el mecanismo mediante el cual un crédito tributario extingue total o parcialmente una deuda tributaria.
¿Qué diferencia existe entre compensación automática y compensación a solicitud de parte?
La compensación automática opera solo cuando una ley la autoriza expresamente. La compensación a solicitud de parte exige tramitar la petición ante SUNAT. Existe además la compensación de oficio, que realiza la Administración en los supuestos del artículo 40.
¿Siempre conviene solicitar devolución?
No. Cuando existen deudas tributarias pendientes puede resultar más eficiente solicitar una compensación.
¿Qué documentos respaldan una compensación?
Declaraciones juradas, constancias de pago, papeles de trabajo, conciliaciones y el sustento del crédito.
¿La compensación mejora el flujo de caja?
Sí. Permite utilizar créditos existentes para cancelar obligaciones sin necesidad de efectuar nuevos desembolsos.