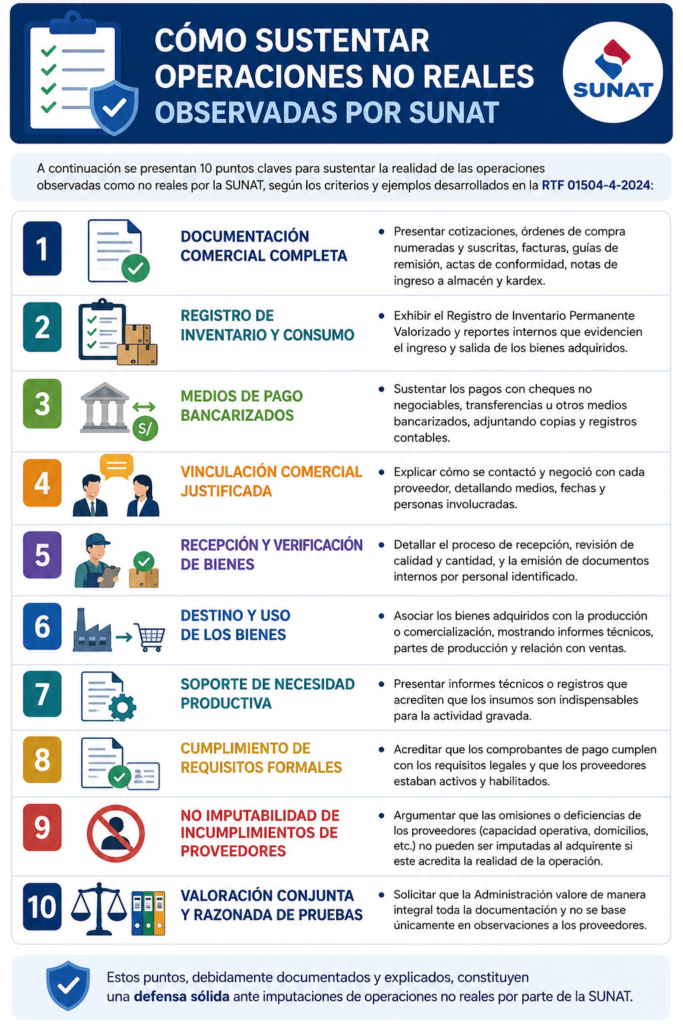
A continuación se presentan 10 puntos claves para sustentar la realidad de las operaciones observadas como no reales por la SUNAT, según los criterios y ejemplos desarrollados en la RTF 01504-4-2024:
1. Documentación Comercial Completa
Presentar cotizaciones, órdenes de compra numeradas y suscritas, facturas, guías de remisión, actas de conformidad, notas de ingreso a almacén y kardex.
2. Registro de Inventario y Consumo
Exhibir el Registro de Inventario Permanente Valorizado y reportes internos que evidencien el ingreso y salida de los bienes adquiridos.
3. Medios de Pago Bancarizados
Sustentar los pagos con cheques no negociables, transferencias u otros medios bancarizados, adjuntando copias y registros contables.
4. Vinculación Comercial Justificada
Explicar cómo se contactó y negoció con cada proveedor, detallando medios, fechas y personas involucradas.
5. Recepción y Verificación de Bienes
Detallar el proceso de recepción, revisión de calidad y cantidad, y la emisión de documentos internos por personal identificado.
6. Destino y Uso de los Bienes
Asociar los bienes adquiridos con la producción o comercialización, mostrando informes técnicos, partes de producción y relación con ventas.
7. Soporte de Necesidad Productiva
Presentar informes técnicos o registros que acrediten que los insumos son indispensables para la actividad gravada.
8. Cumplimiento de Requisitos Formales
Acreditar que los comprobantes de pago cumplen con los requisitos legales y que los proveedores estaban activos y habilitados.
9. No Imputabilidad de Incumplimientos de Proveedores
Argumentar que las omisiones o deficiencias de los proveedores (capacidad operativa, domicilios, etc.) no pueden ser imputadas al adquirente si este acredita la realidad de la operación.
10. Valoración Conjunta y Razonada de Pruebas
Solicitar que la Administración valore de manera integral toda la documentación y no se base únicamente en observaciones a los proveedores. Estos puntos, debidamente documentados y explicados, constituyen una defensa sólida ante imputaciones de operaciones no reales por parte de la SUNAT.
Infografía sobre Operaciones no Reales
Para organizar el sustento, revisa también el análisis de la evaluación conjunta de las pruebas tributarias. Como formación complementaria, puedes consultar el temario del curso Fiscalización Tributaria. Revisa las condiciones de acceso en la página del curso.