La administración tributaria está notificando a los contribuyentes solicitando contratos de arrendamiento, presumiendo un impuesto pendiente de pago motivado por la condición de alquilado en el domicilio fiscal de la empresa.
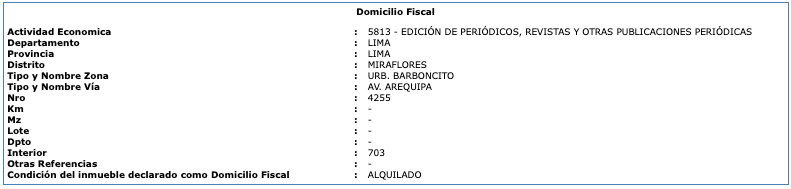
Adicionalmente, la administración está solicitando la información del arrendador en un cuestionario mediante el anexo 1 adjuntado en la carta.
Carta SUNAT sobre Alquileres
Sobre el caso particular, existen muchos supuestos que podrían ocurrir entre una empresa y un presunto arrendador.
Por ejemplo:
- La empresa tiene como domicilio fiscal en el domicilio de algún accionista.
- La empresa tiene como domicilio fiscal en el domicilio de algún familiar.
- La empresa tiene como domicilio fiscal en el domicilio de un tercero que no paga el impuesto.
- La empresa tiene como domicilio fiscal en el domicilio de un tercero, pero la empresa y el arrendador son informales.
- La empresa tiene como domicilio fiscal en el domicilio de un tercero que es un no domiciliado.
En ese sentido, el descargo que haremos tendrá muchas implicancias, en especial contra terceros. Por ejemplo, informar a la Administración a su arrendador que no está pagando el impuesto de renta de primera categoría.
Carta SUNAT Domicilio Fiscal Alquilado
En ese sentido, adjuntamos un modelo de escrito de descargo en el supuesto en que el domicilio fiscal de la empresa este situado en el domicilio del accionista.
Posdata: El modelo del escrito de respuesta está disponible para suscriptores anuales y premium.


