En materia tributaria, uno de los reparos más frecuentes efectuados por SUNAT está relacionado con los llamados “actos de liberalidad”. Generalmente, la Administración Tributaria sostiene que determinados desembolsos no son deducibles debido a que representan entregas voluntarias sin obligación legal ni beneficio empresarial.
Sin embargo, el Tribunal Fiscal ha precisado que no todo gasto voluntario constituye automáticamente una liberalidad tributaria.
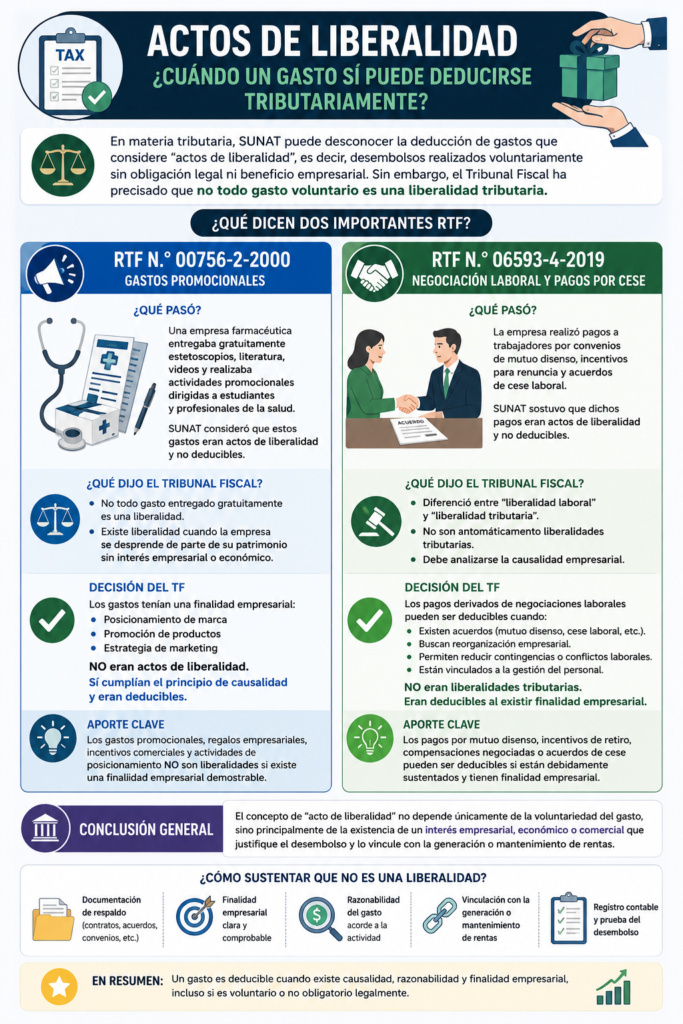
La RTF 00756-2-2000 estableció un criterio importante respecto a los gastos promocionales realizados por una empresa farmacéutica. En dicho caso, la entrega de materiales médicos y artículos promocionales a estudiantes y profesionales de la salud no fue considerada una liberalidad, debido a que existía una finalidad empresarial vinculada al posicionamiento comercial y promoción de productos. El Tribunal concluyó que el gasto cumplía con el principio de causalidad, pues buscaba generar beneficios económicos futuros para la empresa.
Por otro lado, la RTF 06593-4-2019 analizó pagos efectuados a trabajadores como parte de acuerdos de cese laboral y mutuo disenso. SUNAT consideró que dichos desembolsos eran liberalidades; sin embargo, el Tribunal Fiscal precisó que, aunque laboralmente puedan calificarse como pagos voluntarios, tributariamente corresponde analizar si existe una finalidad empresarial. En este caso, el TF reconoció que los pagos derivados de negociaciones laborales pueden ser deducibles cuando buscan facilitar reorganizaciones empresariales, evitar contingencias laborales o gestionar adecuadamente el personal.
Estas resoluciones permiten concluir que el concepto de “acto de liberalidad” no depende únicamente de la voluntariedad del gasto, sino principalmente de la existencia de un interés empresarial, económico o comercial que justifique el desembolso.
Por ello, para sustentar adecuadamente este tipo de gastos, las empresas deben contar con:
- documentación de respaldo,
- contratos o acuerdos,
- evidencia de finalidad empresarial,
- razonabilidad del gasto,
- y vinculación con la generación o mantenimiento de rentas.
Si el gasto corresponde a beneficios otorgados al personal, consulta también el análisis del principio de generalidad en el Impuesto a la Renta. Como formación complementaria, puedes consultar el temario del curso Impuesto a la Renta Empresarial. Revisa las condiciones de acceso en la página del curso.