¿Qué sucede si una empresa no presenta la Declaración del Beneficiario Final?
La Declaración del Beneficiario Final es una obligación tributaria informativa mediante la cual determinadas personas jurídicas y entes jurídicos deben identificar y comunicar a SUNAT quiénes son las personas naturales que finalmente poseen, controlan o se benefician de dichas entidades.
Esta obligación se encuentra regulada principalmente por el Decreto Legislativo N.º 1372 y su reglamento, aprobado mediante el Decreto Supremo N.º 003-2019-EF.
Aunque se trata de una declaración informativa que no determina directamente un impuesto por pagar, su incumplimiento puede generar multas de miles de soles.
Esto adquiere especial importancia durante octubre de 2026, debido a los vencimientos correspondientes al cuarto tramo de sujetos obligados.
¿Cuál es la multa por no presentar la Declaración del Beneficiario Final?
El incumplimiento se encuentra tipificado en el numeral 2 del artículo 176 del Código Tributario, referido a no presentar otras declaraciones o comunicaciones dentro de los plazos establecidos.
Para los sujetos comprendidos en la Tabla I, la sanción aplicable a la Declaración del Beneficiario Final equivale al 0.6 % de los ingresos netos, con los límites especiales previstos en las notas de dicha tabla.
En consecuencia, la multa tiene un importe mínimo de 5 UIT y un máximo de 50 UIT, antes de considerar una eventual gradualidad.
- Multa Minima: S/ 27,500 (5 UIT)
- Multa máxima: S/ 275,000 (50 UIT)
Sanción base: 0.6 % de ingresos netos.
Es importante precisar que estos límites corresponden a la sanción determinada conforme a la Tabla I, sin perjuicio de las reglas de gradualidad que pudieran resultar aplicables.
Ejemplo práctico
Supongamos que una empresa obligada a declarar al Beneficiario Final tiene ingresos netos de S/ 1,000,000.
El cálculo inicial sería:
S/ 1,000,000 × 0.6 % = S/ 6,000.
Sin embargo, como el resultado es inferior a 5 UIT, la multa aplicable, antes de cualquier reducción, sería de S/ 27,500.
Por ello, incluso las empresas con ingresos relativamente pequeños pueden enfrentar una sanción considerable.
Tramo IV del Beneficiario Final: vencimientos en octubre de 2026
De acuerdo con la Resolución de Superintendencia N.º 000168-2025/SUNAT, el Tramo IV comprende a las personas jurídicas domiciliadas cuyos ingresos netos del ejercicio 2024 fueron superiores a 10 UIT y hasta 25 UIT.
La declaración corresponde al período tributario septiembre de 2026, cuyos vencimientos se producen durante octubre de 2026, según el último dígito del RUC.
¿Qué empresas están comprendidas?
Para determinar si una empresa pertenece al Tramo IV, se consideran los ingresos netos del ejercicio 2024 y el valor de la UIT correspondiente a dicho ejercicio (S/ 5,150).
| Ingresos netos de 2024 | Tramo IV |
|---|---|
| Hasta S/ 51,500 | No |
| Más de S/ 51,500 hasta S/ 128,750 | Sí |
| Más de S/ 128,750 | No |
Las empresas que no se encuentren comprendidas en este tramo deberán revisar si les corresponde otro período de presentación.
Cronograma de vencimientos del Tramo IV
| Último dígito del RUC | Vencimiento |
|---|---|
| 0 | 16 de octubre |
| 1 | 19 de octubre |
| 2 y 3 | 20 de octubre |
| 4 y 5 | 21 de octubre |
| 6 y 7 | 22 de octubre |
| 8 y 9 | 23 de octubre |
| Buenos contribuyentes y UESP | 26 de octubre |
Estos vencimientos corresponden al cronograma general de obligaciones mensuales de SUNAT para septiembre de 2026.
Por tanto, las empresas del Tramo IV deben verificar oportunamente su fecha de vencimiento y evitar incurrir en la infracción.
SUNAT ya está notificando multas por no declarar al Beneficiario Final
El riesgo de recibir una sanción no es solamente teórico. Durante septiembre de 2026, SUNAT emitió resoluciones de multa por incumplimientos relacionados con la Declaración del Beneficiario Final.
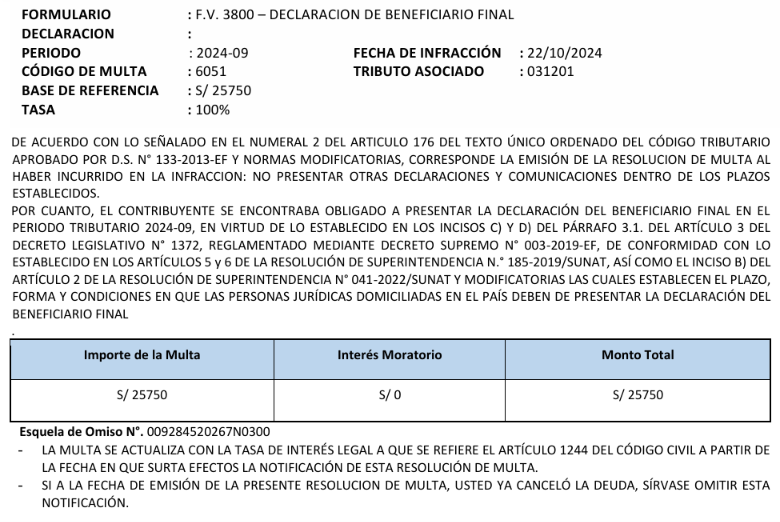
Caso 1: multa de S/ 25,750
En una resolución de multa emitida por la Intendencia de Tributos Internos de Junín el 21 de septiembre de 2026, SUNAT sancionó a un consorcio por no presentar la declaración correspondiente al período septiembre de 2024.
La resolución señala:
- Infracción: numeral 2 del artículo 176 del Código Tributario.
- Código de multa: 6051.
- Multa determinada: S/ 25,750.
- Fecha de infracción: 22 de octubre de 2024.
El importe corresponde a 5 UIT del ejercicio 2024, año en el que se cometió la infracción.
Caso 2: multa de S/ 31,019.20
En otra resolución emitida por la Intendencia Lima, de fecha 11 de septiembre de 2026, SUNAT determinó una multa por la omisión de la declaración correspondiente al período septiembre de 2024.
En este caso, el cálculo fue:
| Concepto | Importe |
|---|---|
| Base de referencia | S/ 5,169,866.00 |
| Porcentaje aplicado | 0.6 % |
| Multa determinada | S/ 31,019.20 |
Este segundo caso demuestra que la multa puede superar las 5 UIT cuando el porcentaje aplicado a los ingresos netos genera un importe mayor.
Ambos casos evidencian que SUNAT está emitiendo sanciones por declaraciones omitidas de ejercicios anteriores.
¿Es posible evitar el pago de la multa mediante la gradualidad?
Sí. Este es un aspecto fundamental que deben conocer los contribuyentes.
La Resolución de Superintendencia N.º 063-2007/SUNAT establece un régimen de gradualidad para determinadas infracciones tributarias.
En particular, SUNAT señala que la sanción por no presentar la Declaración del Beneficiario Final puede tener una rebaja del 100 % cuando la infracción se subsana voluntariamente, cumpliendo las condiciones previstas en dicho régimen.
¿Qué significa subsanar voluntariamente?
Significa presentar la declaración omitida antes de que surta efectos la notificación de SUNAT que comunica la infracción.
Por ejemplo, una empresa del Tramo IV cuyo plazo de presentación ya venció podría regularizar su declaración y acogerse a la rebaja del 100 %, siempre que cumpla las condiciones correspondientes.
Sin embargo, cuando SUNAT ya notificó la infracción, debe evaluarse el régimen de subsanación inducida y las condiciones aplicables al caso.
No debe confundirse la multa mínima de 5 UIT con el importe que necesariamente terminará pagando el contribuyente, pues este último puede disminuir por efecto de la gradualidad.
¿Qué ocurre si se presenta información incorrecta del Beneficiario Final?
La obligación no consiste únicamente en presentar el Formulario Virtual N.º 3800 dentro del plazo.
También es necesario identificar correctamente a los beneficiarios finales y declarar información que corresponda a la realidad.
La presentación de información incompleta o incorrecta puede configurar la infracción del numeral 4 del artículo 176 del Código Tributario, sancionada con el 0.6 % de los ingresos netos, con un mínimo de 5 UIT y un máximo de 50 UIT para los sujetos de la Tabla I.
Esta infracción también contempla gradualidad por subsanación voluntaria, conforme a las condiciones establecidas por SUNAT.
Recomendaciones para las empresas del Tramo IV
Ante los vencimientos de octubre de 2026, es recomendable adoptar las siguientes medidas:
- Verificar los ingresos netos declarados durante el ejercicio 2024 para determinar si la empresa pertenece al Tramo IV.
- Identificar a las personas naturales que califican como beneficiarios finales, considerando la propiedad, el control efectivo y los criterios subsidiarios establecidos por la normativa.
- Recopilar la documentación que sustente la identificación de los beneficiarios finales.
- Presentar la declaración mediante el Formulario Virtual N.º 3800 dentro del plazo correspondiente.
- Conservar la constancia de presentación y la documentación sustentatoria.
- Revisar periódicamente el buzón electrónico SOL para identificar posibles comunicaciones de SUNAT.
Conclusión
La Declaración del Beneficiario Final constituye una obligación informativa cuyo incumplimiento puede representar un costo significativo para las empresas.
En 2026, la multa mínima de 5 UIT equivale a S/ 27,500, mientras que la máxima puede alcanzar los S/ 275,000, dependiendo de los ingresos netos y de las reglas aplicables.
Los casos reales de resoluciones de multa emitidas por SUNAT durante septiembre de 2026 confirman la importancia de cumplir esta obligación.
Por ello, las empresas comprendidas en el Tramo IV deben prestar especial atención a los vencimientos de octubre de 2026. Asimismo, aquellas que ya se encuentren omisas deberían evaluar una subsanación voluntaria lo antes posible, considerando que esta puede permitir una reducción del 100 % de la sanción.