¿Cómo se realiza el asiento contable por un comprobante de pago de Computrabajo?
Lo primero que debes saber es que una operación de utilización de servicios con un no domiciliado tiene incidencia en dos tributos:
- IGV no Domiciliado
- Renta de no Domiciliado
En ese sentido, deberás reconocer el pago del IGV de no domiciliados y además realizar la retención de la renta de no domiciliados.
Caso Práctico de Invoice de Computrabajo
La empresa MISHA a obteniendo recibe un Invoice de Computrabajo por un importe de S/ 329 soles.
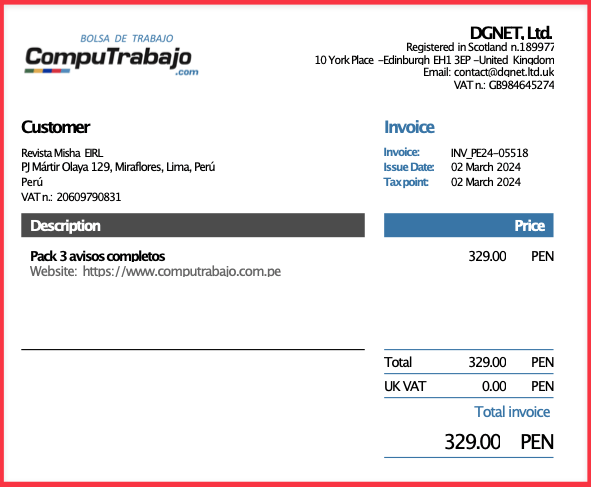
¿Cómo se realiza el registro contable del Invoice?
Primero, calculemos los tributos por pagar y retener.
- IGV de No Domiciliado: 329 x 18% = S/ 59.22
- Renta No Domiciliado: S/ 98.70
Por lo tanto, los asientos contables serían los siguientes:
Paso 1: El registro contable por la utilización de servicio.
| CUENTA | DEBE | HABER | |
|---|---|---|---|
| 63 | GASTOS DE SERV. PREST. POR TERC. | S/ 329.00 | |
| 637 PUBLICIDAD, PUBLIC., RELAC. PÚBLICAS | |||
| 6372 PUBLICACIONES | |||
| 40 | TRIB., CONT. Y AP. AL SIST. PÚB. DE PEN. Y DE SAL. POR PAG. | S/ 98.70 | |
| 4017 IMPUESTO A LA RENTA | |||
| 40174 RENTA DE NO DOMICILIADOS | |||
| 42 | CUENT. POR PAGAR COM. TERC. | S/ 230.30 | |
| 4212 EMITIDAS | |||
| X/X POR EL REGISTRO DEL INVOICE DE COMPUTRABAJO |
| CUENTA | DEBE | HABER |
|---|---|---|
| 6372 | S/ 329.00 | |
| 40174 | S/ 98.70 | |
| 4212 | S/ 230.30 |
X/X POR EL REGISTRO DEL INVOICE DE COMPUTRABAJO
Paso 2: El registro contable de la obligación de pago IGV no Domiciliado.
| CUENTA | DEBE | HABER | |
|---|---|---|---|
| 16 | CUENTAS POR COBRAR DIV. – TERC. | S/ 59.22 | |
| 167 TRIBUTOS POR ACREDITAR | |||
| 1674 IGV POR ACREDITAR NO DOMICILIADOS | |||
| 40 | TRIB., CONT. Y AP. AL SIST. PÚB. DE PEN. Y DE SAL. POR PAG. | S/ 59.22 | |
| 4011 IMPUESTO GENERAL A LAS VENTAS | |||
| 40112 IGV – SERVICIOS PRESTADOS POR NO DOM. | |||
| X/X POR EL RECONOCIMIENTO DEL IGV DE NO DOMICILIADO |
| CUENTA | DEBE | HABER |
|---|---|---|
| 1674 | S/ 59.22 | |
| 40112 | S/ 59.22 |
X/X POR EL RECONOCIMIENTO DEL IGV DE NO DOMICILIADO
Paso 3: El registro contable por el pago de los tributos.
| CUENTA | DEBE | HABER | |
|---|---|---|---|
| 40 | TRIB., CONT. Y AP. AL SIST. PÚB. DE PEN. Y DE SAL. POR PAG. | S/ 59.22 | |
| 4011 IMPUESTO GENERAL A LAS VENTAS | |||
| 40112 IGV – SERVICIOS PRESTADOS POR NO DOM. | |||
| 40 | TRIB., CONT. Y AP. AL SIST. PÚB. DE PEN. Y DE SAL. POR PAG. | S/ 98.70 | |
| 4017 IMPUESTO A LA RENTA | |||
| 40174 RENTA DE NO DOMICILIADOS | |||
| 10 | EFECTIVO Y EQUIVALENTES DE EFECTIVO | S/ 157.92 | |
| 104 CUENTAS CORRIENTES EN INST. FINAN. | |||
| 1041 CUENTAS CORRIENTES OPERATIVAS | |||
| X/X POR EL PAGO DE LOS TRIBUTOS IGV – RENTA |
| CUENTA | DEBE | HABER |
|---|---|---|
| 40112 | S/ 59.22 | |
| 40174 | S/ 98.70 | |
| 1041 | S/ 157.92 |
X/X POR EL PAGO DE LOS TRIBUTOS IGV – RENTA


