1. ¿Extraer minerales significa pagar más impuestos?
Imagina que tienes una empresa minera dedicada a extraer cobre. Después de varios años de exploración, finalmente comienzas a vender el mineral y obtienes utilidades.
Como cualquier empresa, debes determinar el Impuesto a la Renta. Pero aquí viene la sorpresa: podrías tener que pagar otro impuesto adicional por tu actividad minera.
Se trata del Impuesto Especial a la Minería (IEM), un tributo creado mediante la Ley N.º 29789, que entró en vigencia en octubre de 2011.
Ahora bien, no todas las empresas vinculadas al sector minero están obligadas a pagarlo.
Una empresa que extrae cobre, una comercializadora de oro y una cantera de materiales no metálicos pueden tener obligaciones tributarias diferentes.
Por eso, antes de sacar la calculadora, necesitamos responder una pregunta fundamental: ¿a quién alcanza realmente este impuesto?
2. ¿Qué es el Impuesto Especial a la Minería?
El Impuesto Especial a la Minería es un tributo que grava la utilidad operativa obtenida por los sujetos comprendidos en la ley que realizan actividades de explotación de recursos minerales metálicos.
Sus características principales son:
- Se aplica a la explotación de minerales metálicos.
- Se determina trimestralmente.
- Su cálculo considera la utilidad operativa y el margen operativo.
- Utiliza una escala progresiva de tasas.
- Es independiente del Impuesto a la Renta empresarial.
Base legal: Ley N.º 29789 y su Reglamento, aprobado por Decreto Supremo N.º 181-2011-EF.
3. ¿Quiénes están obligados a pagar el IEM?
La clave está en identificar la actividad minera realizada.
Explotación de minerales metálicos
Empresas que explotan cobre, oro, plata, zinc, plomo, hierro y otros minerales metálicos pueden encontrarse sujetas al IEM.
Explotación de minerales no metálicos
La explotación de sal, yeso, arcilla y otros minerales no metálicos no está comprendida en el IEM.
Comercialización de minerales
Una empresa que únicamente compra y revende minerales, sin realizar explotación minera, no queda sujeta al IEM por esa actividad comercial.
¿Y los pequeños productores mineros?
La normativa contempla un tratamiento especial para los pequeños productores mineros y productores mineros artesanales que cumplen las condiciones legalmente exigidas.
En estos casos, debe verificarse la acreditación de su condición y la aplicación de las exclusiones previstas en el régimen.
No basta con que una empresa se considere pequeña: su clasificación debe estar debidamente sustentada.
4. ¿Cómo se calcula el Impuesto Especial a la Minería?
Aquí comienza la parte interesante para los contadores.
El IEM no se calcula aplicando directamente un porcentaje a las ventas de minerales.
Tampoco se calcula sobre la renta neta imponible utilizada para determinar el Impuesto a la Renta.
La normativa establece una metodología basada en la utilidad operativa trimestral y el margen operativo.
Paso 1. Determinar la utilidad operativa
De manera simplificada:
Utilidad operativa = Ingresos por ventas − Costo de ventas − Gastos operativos
Para la determinación efectiva deben observarse los ajustes y exclusiones establecidos en la legislación del IEM. Por ello, no siempre coincide exactamente con el resultado operativo presentado en los estados financieros.
Paso 2. Determinar el margen operativo
El margen operativo permite identificar la tasa que corresponde aplicar.
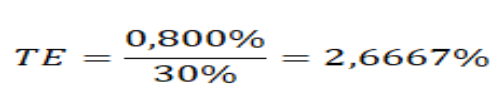
Paso 3. Aplicar la tasa efectiva correspondiente
La Ley N.º 29789 establece una escala progresiva con tasas marginales nominales que van del 2 % al 8,4 %.
La tasa efectiva depende del margen operativo y se obtiene aplicando la metodología legal por tramos.
Esto significa que no corresponde tomar automáticamente la tasa marginal más alta del tramo y multiplicarla por toda la utilidad operativa.
5. Caso práctico: cálculo del Impuesto Especial a la Minería
Vamos a resolver un ejemplo para entender cómo funciona el IEM.
La empresa ficticia Minerales del Tahuantinsuyo S.A.C., dedicada a la explotación de cobre, presenta la siguiente información correspondiente al tercer trimestre de 2026:
| Concepto | Importe |
| Ventas de minerales | S/ 10 000 000 |
| Costo de ventas | S/ 5 000 000 |
| Gastos operativos | S/ 2 000 000 |
| Utilidad operativa | S/ 3 000 000 |
Para simplificar, asumiremos que estos importes coinciden con los conceptos computables establecidos en la normativa del IEM.
Primero: calculamos el margen operativo
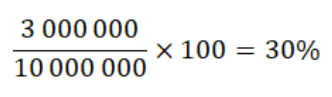
La empresa tiene un margen operativo del 30 %.
Segundo: aplicamos la escala progresiva
Con un margen operativo del 30 %, debemos calcular el impuesto considerando los primeros cinco tramos.
| Margen operativo | Tasa marginal | Cálculo sobre el margen |
| 0 % a 10 % | 2,0 % | 0,200 % |
| 10 % a 15 % | 2,4 % | 0,120 % |
| 15 % a 20 % | 2,8 % | 0,140 % |
| 20 % a 25 % | 3,2 % | 0,160 % |
| 25 % a 30 % | 3,6 % | 0,180 % |
| Total acumulado | 0,800 % |
La tasa efectiva se obtiene dividiendo el porcentaje acumulado entre el margen operativo:
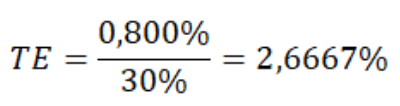
Tercero: determinamos el impuesto
RESULTADO DEL CASO PRÁCTICO
Utilidad operativa
S/ 3 000 000
Tasa efectiva
2,6667 %
Impuesto Especial a la Minería del trimestre
S/ 80 000
Importe obtenido aplicando la escala progresiva de la Ley N.º 29789.
¿Te diste cuenta? Aunque el último tramo alcanzado tiene una tasa marginal del 3,6 %, la empresa termina aplicando una tasa efectiva aproximada del 2,6667 %.
Esa es precisamente la particularidad de este impuesto: se calcula mediante una escala progresiva acumulativa, no mediante una tasa plana.
6. ¿Cuándo se declara y paga el IEM?
El IEM tiene periodicidad trimestral y la obligación nace al cierre de cada trimestre calendario.
| Trimestre | Periodo comprendido |
| Primero | Enero – marzo |
| Segundo | Abril – junio |
| Tercero | Julio – septiembre |
| Cuarto | Octubre – diciembre |
La declaración y el pago deben efectuarse dentro de los últimos doce días hábiles del segundo mes siguiente al nacimiento de la obligación, conforme al cronograma aplicable.
Por ejemplo, el IEM del trimestre julio-septiembre de 2026 corresponde declararlo y pagarlo en noviembre de 2026.
7. ¿El Impuesto Especial a la Minería es deducible para el Impuesto a la Renta?
Sí. Este es uno de los puntos más importantes para los contadores.
La Ley N.º 29789 establece que el importe efectivamente pagado por concepto del IEM es deducible como gasto para determinar el Impuesto a la Renta del ejercicio en que se paga.
Imaginemos que la empresa determina S/ 80 000 de IEM por el tercer trimestre de 2026, pero lo paga recién en enero de 2027.
En ese escenario, el gasto será deducible para el ejercicio 2027, no para 2026.
Por ello, debemos distinguir entre el reconocimiento contable de la obligación y el momento de su deducción tributaria.
8. ¿El IEM es lo mismo que la regalía minera o el GEM?
No. Aunque los tres conceptos están relacionados con la actividad minera, tienen características diferentes.
| Concepto | Característica principal |
| Regalía minera | Contraprestación por la explotación de recursos minerales; comprende minería metálica y no metálica, con excepciones. |
| IEM | Impuesto aplicable a la explotación de recursos minerales metálicos comprendida en la Ley N.º 29789. |
| GEM | Gravamen aplicable a determinados proyectos con contratos de estabilidad y convenios suscritos con el Estado. |
No debemos asumir que una empresa minera paga automáticamente los tres conceptos. Es necesario revisar su actividad y situación jurídica.
9. Errores frecuentes al determinar el IEM
Entre los errores que pueden generar contingencias tributarias encontramos:
- Calcular el impuesto sobre las ventas, en lugar de utilizar la utilidad operativa.
- Aplicar una tasa marginal directamente sobre toda la utilidad, sin determinar la tasa efectiva.
- Confundir la utilidad operativa del IEM con la renta neta imponible del Impuesto a la Renta.
- No diferenciar los proyectos comprendidos en regímenes de estabilidad.
- Deducir tributariamente el IEM antes de su pago efectivo.
- No verificar la condición de pequeño productor minero o productor minero artesanal.
Una revisión previa de estos aspectos puede evitar errores en la declaración trimestral.
10. Conclusión
El Impuesto Especial a la Minería es una obligación tributaria particular del sector minero peruano, cuya determinación depende de la utilidad operativa y del margen operativo trimestral.
A diferencia del Impuesto a la Renta, que se calcula sobre la renta neta imponible, el IEM utiliza una metodología específica con tasas progresivas.
Por ello, antes de determinar este impuesto, el contador debe identificar si la empresa se encuentra comprendida en su ámbito de aplicación, calcular correctamente la utilidad operativa y aplicar la escala correspondiente.
La clave no está solamente en saber cuánto mineral vende una empresa, sino en comprender cómo se determina su utilidad operativa para efectos del IEM.